トラリピ研究所


・ 20万円の判定と、所得税・住民税の違い
・ 期間損益報告書で申告対象の金額を確認する順番
・ 令和7年分のe-Tax入力と損失繰越の手順
トラリピFXの税務では、口座の残高や含み益ではなく、対象年に実現した損益を出発点にします。ここでは2025年(令和7年)分の申告画面と、2026年10月時点のマネースクエアの案内を基準に、個人口座の操作を説明します。2026年(令和8年)分の申告時は、その年分の作成画面で同じ項目を確認してください。
トラリピの利益は確定申告が必要?
1か所から給与を受け、年末調整済みで給与収入が2,000万円以下の人は、給与・退職所得以外の所得金額の合計が20万円を超えるかが代表的な判定です。20万円は売買益の総額ではなく、必要経費を考慮した所得金額で、ほかの対象所得も含めて考えます。
会社員で所得が20万円を超えた場合
上記の条件に当てはまる会社員は、トラリピFXとほかのFX、副業など、給与・退職所得以外の所得金額の合計が20万円を超えれば、通常は所得税の確定申告が必要です。たとえばFX所得15万円と副業所得8万円なら合計23万円です。FXの利益だけを20万円と比べないでください。
20万円以下でも申告が必要になる場合
給与収入が2,000万円を超える人、給与を2か所以上から受ける人などは判定条件が異なります。また、医療費控除などで所得税の確定申告を提出する場合は、20万円以下のFX所得も申告内容に含めます。給与がない人に会社員の20万円ルールをそのまま当てはめることはできません。
損失が出た年に申告する意味
トラリピFXで確定損失が出ても、申告することで、一定の要件の下で翌年以後3年間の「先物取引に係る雑所得等」の利益から控除できます。損失が生じた年の申告と、その後の連続した申告が必要です。
所得税と住民税の違い
所得税の20万円以下の申告不要と、住民税の申告不要は別です。所得税の確定申告をしない場合でも、住民税は住所地の市区町村への申告が必要になることがあります。所得税の申告書を提出した場合は、通常、その内容が自治体に連携されます。
国税庁の給与所得者の申告条件と、お住まいの自治体の住民税案内で、ご自身の所得区分に合う条件を確認できます。
トラリピの税金はどう計算する?
申告分離課税の仕組み
国内の登録業者とのトラリピFXで実現した所得は、原則として「先物取引に係る雑所得等」としてほかの所得と分けて計算します。令和7年分・令和8年分は所得税15%、復興特別所得税は所得税額の2.1%、地方税5%で、合計相当は20.315%です。給与所得と合算して累進税率を掛ける仕組みではありません。
確定利益と含み益の違い
未決済建玉の評価損益は、個人口座のその年の実現損益に含めません。決済して実現した売買損益とスワップ等を、報告書の対象期間で確認します。入金額や出金額そのものも利益ではありません。
スワップ・必要経費の確認
マネースクエアでは、建玉に累積中の未実現スワップは課税対象に含めず、建玉の決済またはスワップ振替によって実現した分を期間損益報告書に計上します。振替分を報告書の累計額に加えて二重計上しないでください。必要経費は取引との直接の関係を説明できる支出を資料とともに確認し、私用と共用する支出は適切に区分します。振替の操作と課税年を混同せず、実現日が対象年に入るかを確認します。
税額の説明用計算例
以下は令和7年分の制度で、ほかのFX損益や繰越損失、控除・端数処理を考慮しない説明用の単純計算です。
| 項目 | 金額・計算 |
|---|---|
| 期間損益報告書の実現損益 | 300,000円(売買・実現スワップ等を含む) |
| 別途確認した必要経費 | 20,000円 |
| 先物取引に係る所得 | 300,000円 − 20,000円 = 280,000円 |
| 所得税 | 280,000円 × 15% = 42,000円 |
| 復興特別所得税 | 42,000円 × 2.1% = 882円 |
| 地方税相当 | 280,000円 × 5% = 14,000円 |
| 合計相当 | 56,882円(概算) |
申告書全体では所得控除やほかの所得、端数処理などにより実際の納付額は変わります。報告書のFX・CFD合計表示を使う場合は、他の報告書や内訳と重ねて入力しないでください。
確定申告に必要な書類
年間損益を確認する資料
マネースクエアの申告用資料の正式名称は「期間損益報告書」です。「年間損益報告書」を探すのではなく、対象期間を1月1日から12月31日にしたPDFを出します。ほかのFX口座がある人は各社の年間損益資料もそろえます。
源泉徴収票などの所得資料
会社員は対象年分の給与所得の源泉徴収票、控除証明書、ほかの所得と経費の記録を用意します。損失繰越を利用するなら前年までの申告書付表と計算明細も確認します。
マイナンバーカードなどの申告準備
e-Taxで提出する場合は、マイナンバーカードと読み取りに使うスマートフォンまたはカードリーダー、暗証番号など、選択するログイン方式の準備を済ませます。
マネースクエアで年間損益を確認する方法
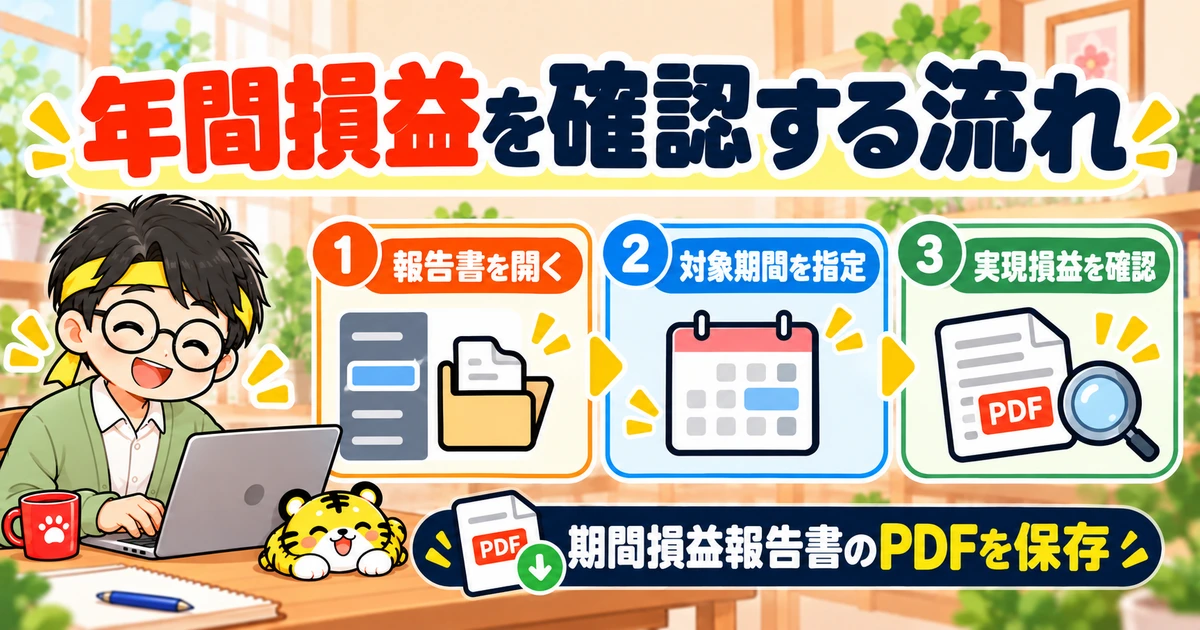
年間損益の確認画面を開く
PC取引画面または取引アプリのメニューから「報告書」を開き、「期間損益報告書」を選びます。認証コードの画面が表示されたら登録メールのコードで認証します。帳票名が「取引報告書」になっていないかを確認してください。詳しいPC・アプリの画面の辿り方は関連記事にまとめています。
対象期間を指定する
令和7年分なら「2025年1月1日~2025年12月31日」を指定してPDFを出力します。12月の決済が翌年の実現日になるケースもあるため、約定日の印象ではなく報告書の対象期間で照合します。
確定損益・スワップなどの内訳を確認する
PDFの「対象期間における実現損益の累計額」を起点にし、売買損益、決済時のスワップ損益、スワップ振替を確認します。マネースクエアの報告書ではFX・CFDの合計が表示されるため、CFDを併用している場合は内訳と他社分を整理してから入力します。
マネースクエアの期間損益報告書の見方は実現損益と内訳を説明しています。口座解約前にはPDFを保存しておきましょう。
e-Taxでトラリピの利益を申告する手順
以下の画面名は国税庁の令和7年分の作成コーナーに合わせています。2026年分の申告では令和8年分の画面を選び、表示に沿って進めます。
申告する所得の種類を選ぶ
国税庁の確定申告書等作成コーナーで対象年分の所得税を選び、給与や控除の資料を入力します。「申告する所得の選択等」で「先物取引」を選びます。
先物取引に係る雑所得等を入力する
「収入・所得の入力」から「先物取引に係る雑所得等」へ進みます。一般の雑所得欄に混ぜません。
必要な損益金額を入力する
期間損益報告書の実現損益と、別途確認した必要経費をもとに入力します。取引の種類・決済方法等は画面の案内に沿い、他社FXや繰越損失もそれぞれの資料と照合します。
入力内容と税額を確認する
作成された計算明細書と申告書の金額、収入の二重計上、前年からの繰越額を確認します。
申告書を提出する
住所・マイナンバー・納付方法を確認し、e-Taxで送信します。受付結果と控え、報告書PDFを保存します。
国税庁の令和7年分のFX入力案内でも「先物取引」から「先物取引に係る雑所得等」に進む経路が示されています。
トラリピで損失が出た場合
FX損失の損益通算
トラリピFXの確定損失は、他社の国内FXなど同じ「先物取引に係る雑所得等」に該当する利益と通算できます。給与や一般の雑所得、株式の譲渡益など別区分の所得と無条件に相殺はできません。
3年間の損失繰越
同じ区分内で引ききれなかった損失は、所定の申告をすると翌年以後3年間の同区分の利益から控除できます。たとえば2025年に10万円の対象損失を申告した場合、条件を満たせば2026~2028年の対象利益から順に差し引きます。
翌年以降も申告が必要になる条件
損失が生じた年に計算明細書と繰越損失用付表を付けて申告し、その後も連続して付表を付けた申告をすることが必要です。取引がない年も申告を飛ばさず、前年の付表を引き継ぎます。e-Taxの「繰越損失の入力」に前年の付表の額を反映します。
よくある質問
Q利益20万円以下なら申告不要ですか?
A年末調整済みで給与が1か所など、所定の条件を満たす人は所得税の申告を省略できる場合があります。ただし、ほかの所得との合計や住民税の申告を別に確認します。
Q含み益にも税金がかかりますか?
A個人口座で未決済建玉に残る評価損益は、その年の実現損益に含まれません。決済して実現した額を報告書で確認します。
Qスワップは課税対象ですか?
A建玉の決済やスワップ振替で実現した分が対象です。未決済建玉に累積しているだけの分と区別します。
Q損失だけの年でも申告した方がいいですか?
A翌年以後3年間に損失を繰り越して使いたいなら、損失年の申告が必要です。その後の連続申告も必要になります。
Q他社FXの損益と合算できますか?
A同じ「先物取引に係る雑所得等」に該当する国内FXの確定損益なら、各社の資料をそろえて通算できます。区分が異なる取引は別に判定します。
Q前年の損失を翌年に繰り越せますか?
A損失年から所定の申告とその後の連続申告をしていれば、翌年以後3年間の同区分の利益から控除できる場合があります。
まとめ|年間損益を確認して申告の準備を進めよう
最初に1年分の期間損益報告書を出し、実現損益とほかの所得を分けて整理することが、申告要否とe-Tax入力を間違えない近道です。含み損益を入れず、実現スワップを重ねて数えず、損失繰越を使うなら申告の連続性まで確認しましょう。
対象年の期間損益報告書を1月1日~12月31日で保存する
給与・他社FX・経費・繰越損失の資料をそろえる
所得税と住民税の申告要否を分け、e-Taxで金額を照合する
運用の仕組みと過去の損益の読み方も、必要に応じて以下の記事で確認できます。
 トラリピとは?仕組み・必要資金・リスクを初心者向けに解説
 トラリピ運用実績を公開|30万円で始めた2020年8か月の損益と注意点
 トラリピ運用試算表の使い方|必要資金とロスカットの見方